作者:Bob Zha · 根据小红书原文整理
选择30年固定利率或5年ARM,需要先想清楚贷款会保留多久,以及能承受多少月供变化。Bob的原文比较了两者的特点。判断时应采用自己的实际报价,不把原帖历史利率表当成今天可获得的利率。
固定利率便于规划长期本息支出
30年固定利率贷款的利率在贷款期限内保持固定,本息月供更容易纳入长期预算。打算长期居住、希望减少利率变化影响的买家,可以重点比较这一类方案。
这不等于所有住房开销都不会变化。还要结合实际报价看前期月供和费用,判断稳定性是否符合自己的预算与计划。
5年ARM只在初始阶段固定
5年ARM是可调整利率贷款,前5年通常固定,此后按合同规则调整。原文提到5/1和5/6等形式,不能把它们理解为整笔贷款都固定。
初始利率可能较低,但优惠程度取决于实际报价。比较时要确认首次调整时间、后续调整规则,并考虑利率上涨后能否继续承担月供。
预留卖房或重贷未实现的情况
预计较短期持有,可以把ARM作为比较选项,但计划卖房或重贷不等于届时一定能完成。不能把未来降息或成功重贷当成已经确定的条件。
同时比较初始负担和调整后的风险,看看计划改变时是否仍有余量。用可承担的长期方案做决定,不只追求前几年的较低月供。
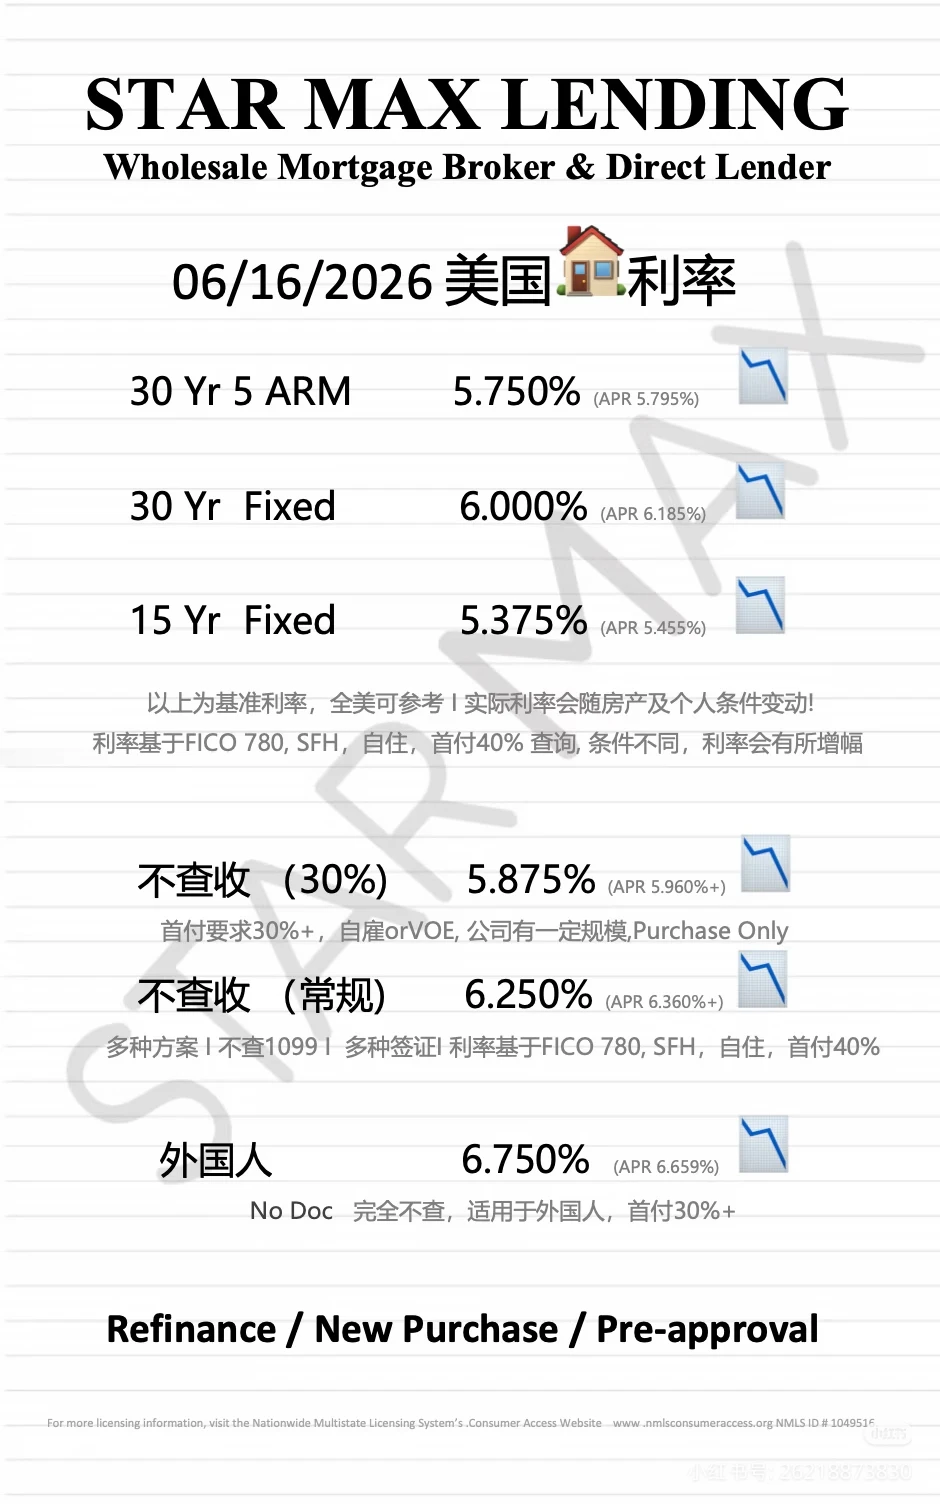
配图为原帖2026年6月16日的利率表,用于说明贷款类型,不代表当前报价。
内容与配图来源:Bob Zha《美国贷款应该转30年固定还是5年固定利率?》。